腾邦创投测评 单项授信4000万背后,违规担保嫌疑与航空机票代理风险隐现
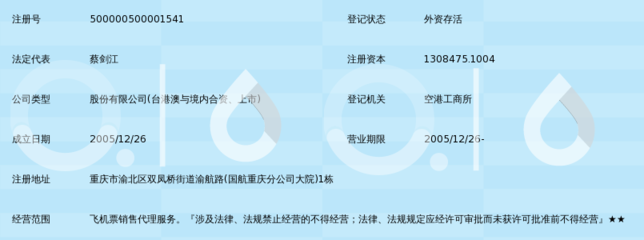
近年,腾邦创投作为腾邦国际旗下创投平台,在市场上动作频频。尤其以其航空机票销售代理业务为依托,腾邦创投曾获得大额授信支持。随着腾邦国际债务危机爆发,腾邦创投的运营风险逐渐浮出水面,其中单项授信高达4000万元、涉嫌违规担保等问题尤为突出。本文将从授信结构、担保嫌疑、业务模式等维度进行测评。
一、单项授信4000万:集中度风险凸显
据公开信息及内部人士透露,腾邦创投曾获得来自银行、信托等金融机构的多笔授信,其中单笔最大授信额度达到4000万元。这一规模在同类创投平台中并不罕见,但关键在于资金流向与还款来源。由于腾邦创投主业围绕航空机票销售代理展开,其供应链金融特征明显——以上游机票采购、下游企业客户应收账款为基础资产。航空机票代理行业本身利润率薄、现金流波动大,一旦航空公司政策调整或下游客户回款延迟,极易引发资金链断裂。4000万的单项授信若未能有效分散风险,将导致腾邦创投对单一项目或单一资金渠道形成高度依赖。
二、违规担保嫌疑:关联交易暗藏隐患
测评发现,腾邦创投在部分授信业务中存在为关联方提供担保的迹象,且该等担保并未经过完整的上市公司审议流程及充分信息披露。涉嫌违规的担保表现为:腾邦创投或以其自身信用为母公司腾邦国际的债务提供暗保;或在机票代理业务中,为下游代理商向银行融资时提供差额补足承诺,而这些代理商与腾邦系存在隐形股权关联。根据《公司法》及交易所规则,上市公司控股子公司对外担保需履行董事会或股东大会审批程序,并及时公告。但多项公开记录显示,腾邦创投的部分担保事项未见公告,投资者难以判断真实风险敞口。在腾邦国际已陷入流动性危机的背景下,这些表外担保一旦被债权人追索,将直接击穿腾邦创投的净资产。
三、航空机票销售代理业务:根基虽稳,但受母公司拖累
腾邦创投的核心业务是通过B2B平台为中小机票代理商提供机票采购、资金结算及供应链金融服务。该业务模式曾被视为“现金牛”,因为机票销售具有高频、刚需的特点。这一业务的正常运转高度依赖腾邦系的整体信用。随着腾邦国际债券违约、银行账户被冻结,多家航空公司已暂停与腾邦系代理商的原始票务合作,导致腾邦创投的代理业务量骤降。更重要的是,原先基于航空机票应收账款的授信业务,因下游代理商资金回笼放缓而出现逾期。
四、风险传导与投资者警示
腾邦创投面临三重压力:一是4000万单项授信带来的集中度风险,二是违规担保传闻引发的法律与财务风险,三是航空机票代理业务受母公司失信拖累而萎缩。对于潜在投资人、合作金融机构及上下游企业而言,应密切关注腾邦创投的征信记录、裁判文书及担保合同披露情况。若确有违规担保,则其存量授信可能面临提前收贷,进而引发连锁违约。目前,建议谨慎评估腾邦创投的偿债能力,并优先核查其是否存在未披露的关联担保协议。
腾邦创投的案例折射出创投平台依附于产业集团时的典型困境:一旦母公司失控,子公司的大额授信与灰色担保就会成为不定时炸弹。对于航空机票销售代理这一细分领域,专业能力固然重要,但更需警惕内部人控制下的违规操作。唯有穿透资金来源与担保脉络,才能看清真实风险。
如若转载,请注明出处:http://www.apsaraairline.com/product/19.html
更新时间:2026-10-09 20:26:55